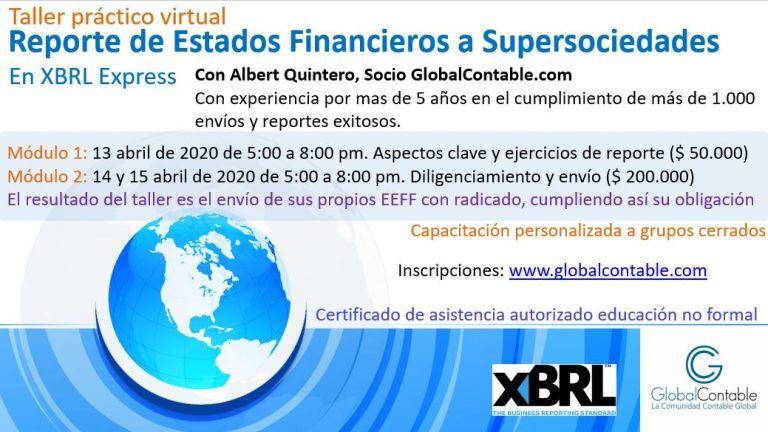
Deber de conservar informaciones y pruebas en materia tributaria
mohamed_hassan / Pixabay El artículo 632 del estatuto tributario prevé un término mínimo de 5 años para efectos de conservar documentos, informaciones y pruebas, tales como libros de contabilidad, comprobantes de orden interno o externo entre otros que acrediten los…